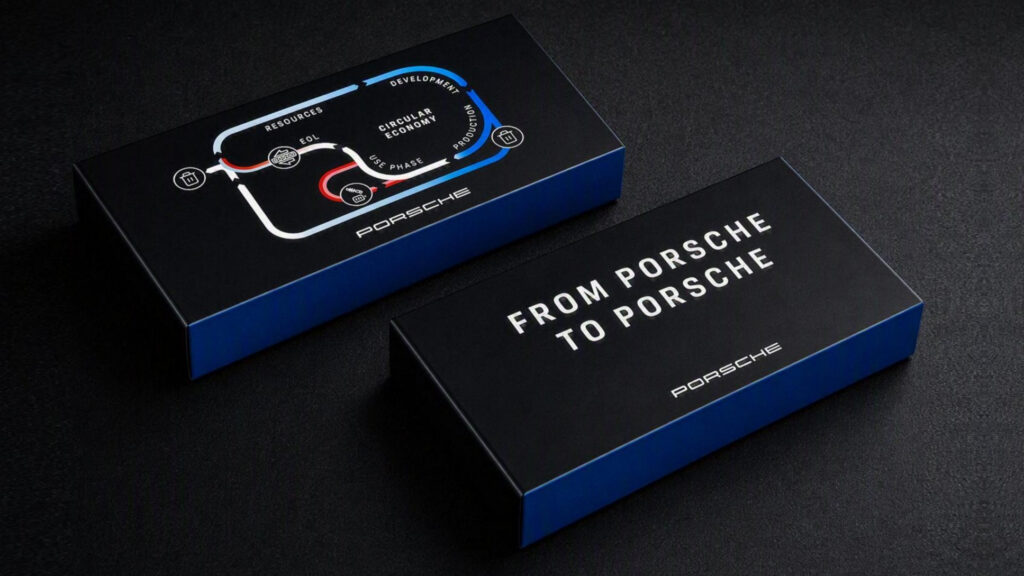
Le stockage de l’énergie électrique est absolument capital pour parvenir à décarboner notre économie. Dans ce cadre, le lithium va jouer un rôle central et, comme il s’agit d’une ressource limitée, son recyclage constitue déjà un grand défi. J’ai interrogé à ce sujet mon nouveau collègue du conseil d’administration de RDS technique et conseils en environnement SA, Pascal Affolter (l’un des fondateurs de Solstis) à ce sujet et il m’a envoyé un lien sur les derniers développement réalisés par Porsche (voir https://newsroom.porsche.com/fr_CH/2026/company/porsche-cylib-battery-recycling-43271.html). J’ai alors cherché à savoir ce qu’il était advenu de l’usine de recyclage Hydrovolt en Norvège (voir mon billet de blog du 04.09.2022). Avec l’aide de Google, j’ai cherché à savoir ce qui relève du green washing ou des avancées technologiques concrètes et à faire un point de situation sur le recyclage des batteries au lithium…
Premier constat, le projet de Porsche (groupe Volkswagen) est encore au stade du pilote. Les matières récupérées (lithium, nickel, cobalt, manganèse) sont retraitées pour fabriquer des cellules de test, et non des véhicules de série. Les batteries usagées récupérées auprès des centres Porsche en Allemagne subissent un démantèlement et un broyage mécanique sur le site de Wernberg-Köblitz. J’imagine que ça ne doit pas être trivial en raison des risques d’explosion et d’incendie… L’usine hydrométallurgique principale de cylib (la startup allemande soutenue par Porsche Ventures) est en cours de construction sur le site du CHEMPARK à Dormagen (Rhénanie Nord-Westphalie), mais l’intégration de ces matériaux recyclés dans des volumes de production ne sera effective qu’à partir de 2028.
Comme je m’étonnais du fait que Porsche suive une stratégie autonome en matière de recyclage des batteries, j’ai questionné Google au sujet de la stratégie globale du groupe Volkswagen (Volkswagen, Audi, Skoda, Seat/Cupra et Porsche).
Pour structurer sa chaîne d’approvisionnement, le groupe Volkswagen a fondé une filiale dédiée appelée PowerCo.
- L’usine pilote de Salzgitter (Allemagne) : Bien avant les projets récents de Porsche, le groupe Volkswagen a ouvert dès 2021 sa propre unité pilote de recyclage de batteries au sein même de son pôle de composants à Salzgitter. Cette usine interne vise à boucler la boucle (récupération de la black mass et des métaux précieux) pour alimenter à terme les gigafactories de cellules du groupe.
- La standardisation (The Unified Cell) : La stratégie de masse de Volkswagen repose sur la « Cellule Unifiée » (développée par PowerCo), qui doit équiper à terme plus de 80 % des véhicules électriques du groupe (des petits modèles urbains aux véhicules de milieu de gamme). Pour le recyclage de ces volumes industriels massifs, le groupe s’appuie sur ses propres usines et sur des partenariats industriels globaux (comme avec le belge Umicore pour les matériaux cathodiques ou des accords de coentreprise).
La stratégie autonome de Porsche s’explique. Les sportives électriques de Porsche (comme la Taycan ou les futures versions électriques de ses modèles emblématiques) exigent des densités de puissance, des taux de décharge et des performances thermiques très spécifiques. Les cellules utilisées peuvent différer des « cellules unifiées » généralistes produites en grande série pour les compactes ou les berlines familiales de Volkswagen. […] Pour une marque de sport de luxe dont la clientèle est particulièrement attentive à l’image environnementale et à la traçabilité des matériaux, communiquer sur des partenariats locaux et innovants (en lien avec des universités et des acteurs technologiques allemands) renforce son positionnement de marque haut de gamme responsable, là où Volkswagen gère une froide équation industrielle de volume.
Probablement que ces recherches et développements n’auraient pas eu lieu si l’Union européenne n’avait pas adopté, en 2023, le Règlement (UE) 2023/1542 relatif aux batteries et aux déchets de batteries (voir le résumé en français). Ce règlement exige un passeport batterie numérique à partir du 18 février 2027 pour les batteries de véhicules électriques (VE), les batteries de transport léger (vélos/trottinettes électriques) et les batteries industrielles de plus de 2 kWh.
Le règlement européen sur les batteries (Règlement UE 2023/1542) fixe des objectifs chiffrés stricts et contraignants que le passeport numérique de la batterie (accessible via un simple code QR) doit permettre de certifier et de tracer tout au long du cycle de vie.
Le passeport numérique agira comme une carte d’identité infalsifiable : il stockera et rendra transparentes les données vérifiées concernant la provenance exacte des cellules, leur empreinte carbone de fabrication, mais surtout la composition précise et l’origine (vierge ou recyclée) des métaux utilisés, permettant ainsi aux autorités européennes de s’assurer que les constructeurs respectent bien ces paliers légaux au fil des années.
Objectifs de recyclage et de récupération des métaux:
Le règlement impose aux installations de traitement d’atteindre des seuils minimaux de récupération des métaux contenus dans les déchets de batteries :
- Échéance fin 2027 :
- Lithium : au moins 50 % de récupération.
- Cobalt, Nickel, Cuivre et Plomb : au moins 90 % de récupération.
- Échéance fin 2031 :
- Lithium : l’objectif passe à 80 %.
- Cobalt, Nickel, Cuivre et Plomb : l’objectif passe à 95 %.
Objectifs de contenu recyclé obligatoire:
Pour forcer la création d’un marché pour ces matières recyclées, le règlement exige que les batteries des véhicules électriques et industrielles neuves intègrent un pourcentage minimal de matériaux provenant du recyclage (déchets de fabrication ou de fin de vie) :
- À partir du 18 août 2031 :
- Lithium : min. 6 %
- Cobalt : min. 16 %
- Nickel : min. 6 %
- Plomb : min. 85 %
- À partir du 18 août 2036 :
- Lithium : min. 12 %
- Cobalt : min. 26 %
- Nickel : min. 15 %
- Plomb : min. 85 %
A côté des enjeux écologiques, les enjeux économiques et géostratégiques sont importants. Certes, les réserves exploitables de lithium sont estimées à environ 28 à 30 millions de tonnes pour une consommation actuelle de 180’000 à 290’000 tonnes par an, soit environ un siècle, mais la Chine contrôle encore plus de 60 % du raffinage mondial du lithium, créant une dépendance stratégique pour l’Europe et les USA. Porté par la frénésie du tout-électrique, le cours du carbonate de lithium de qualité batterie a connu un pic historique fin 2022 / début 2023, explosant jusqu’à plus de 80 USD/kg. Suite à un ralentissement conjoncturel de la croissance des ventes de VE et à l’arrivée massive de nouvelles capacités de production minière (notamment en Australie et en Chine), les prix ont chuté brutalement. Le lithium se négocie globalement autour de 10 à 20 USD/kg.
Cela explique en bonne partie les difficultés rencontrées par Hydrovolt, coentreprise (joint-venture) majeure créée par le géant norvégien de l’aluminium Norsk Hydro et le fabricant de cellules suédois Northvolt. Le géant suédois, qui devait être le grand champion européen des batteries et le partenaire clé d’Hydrovolt, a traversé de très graves turbulences financières et industrielles fin 2024 et en 2025/2026 (ralentissement de la demande, difficultés de montée en charge de ses gigafactories de cellules en Suède). Cela illustre à quel point la filière industrielle européenne du stockage (production et recyclage confondus) navigue sur une ligne de crête entre ambitions écologiques affichées et réalité économique brutale. […] Les graves difficultés financières de Northvolt ont poussé le géant norvégien Norsk Hydro à racheter la totalité des parts pour sauver l’entreprise de recyclage. Ouf!
Dernier point… En poids dans une batterie, le lithium ne représente qu’environ 2% à 3% de la masse totale, même si chimiquement il est indispensable à la circulation des ions. Ainsi, malgré son prix élevé, il ne représente que 3% à 7% du coût total d’une cellule de batterie. En période de flambée des prix (comme en 2022-2023), la part du lithium a grimpé en flèche pour peser temporairement jusqu’à 15% ou 20% du coût des cellules, mettant sous forte pression les marges des constructeurs.
Dans la masse noire (black mass) issue du broyage des batteries à recycler, le lithium représente 4% à 8% suivant le procédé et le type de batterie. Dans le minerai brut (roche dure, type spodumène), cette teneur tourne autour de 0,5%. Dans les bassins d’évaporation en Amérique du Sud (salars du « triangle du lithium »), la concentration est encore plus faible, exprimée en parties par million (ppm), généralement entre 0,02% et 0,1%. Pour autant que les batteries soient collectées séparément et bien identifiées (grâce au « passeport batterie » de l’UE), on peut donc espérer qu’il devienne beaucoup plus économique d’exploiter ce gisement de batteries usagées, réduisant d’autant l’impact de la mobilité électrique sur l’environnement…


Laisser un commentaire